El sistema de depósito de envases amenaza los ingresos de las plantas de clasificación de residuos en Reino Unido
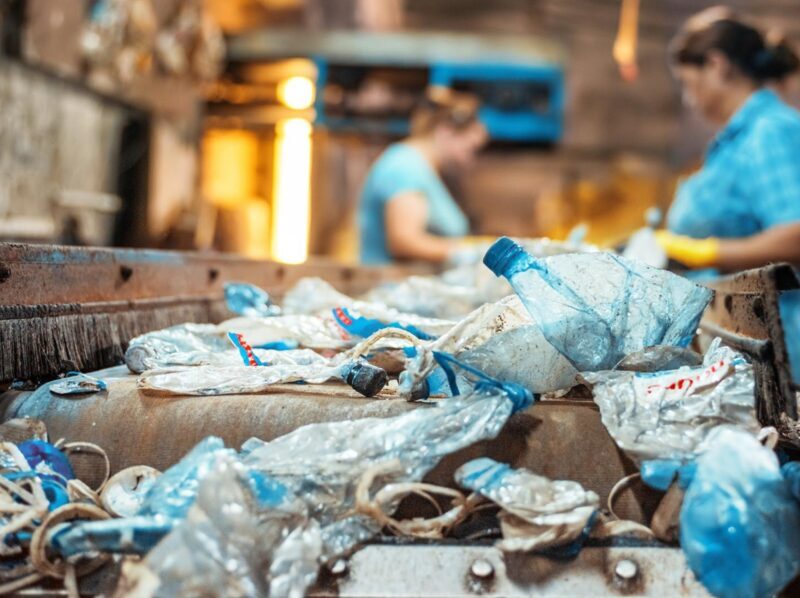
La transformación de los sistemas de recogida y reciclaje de envases en Reino Unido plantea nuevos retos para las instalaciones de recuperación de materiales. La implantación del sistema de depósito y devolución, junto con los cambios en la responsabilidad ampliada del productor y en la recogida selectiva, modificará la composición de los residuos que llegan a las plantas de clasificación y sus condiciones de explotación.
Ante esta situación, el Chartered Institution of Wastes Management (CIWM) ha publicado el informe Can UK MRFs Survive Packaging Reform?, elaborado por su Grupo de Expertos en Infraestructuras, Servicios y Operaciones. El documento analiza cómo la combinación de estas reformas puede afectar a los flujos de materiales, los costes operativos y la viabilidad económica de las instalaciones de recuperación de materiales.
Menos envases de alto valor en las plantas de clasificación
Uno de los principales cambios será la desviación de botellas de plástico y latas de aluminio desde la recogida mezclada hacia los canales específicos del sistema de depósito y devolución, cuya entrada en funcionamiento está prevista para el 1 de octubre de 2027.
Estos envases representan materiales comercializables que contribuyen a los ingresos de las plantas. Su reducción puede afectar a la rentabilidad de las instalaciones incluso si el descenso del tonelaje total recibido es más limitado.
El informe utiliza datos operativos de una planta anonimizada para ilustrar este efecto. En uno de los escenarios analizados, las botellas de plástico de tereftalato de polietileno y el aluminio representan aproximadamente el 12 % del material entrante en peso, pero generan alrededor del 39 % de los ingresos por venta de materiales. Si el sistema de depósito desviara el 80 % de esos materiales, el volumen recibido por la instalación podría disminuir cerca del 10 %, mientras que los ingresos por venta de materiales caerían más del 30 %.
Estas cifras corresponden a un escenario ilustrativo, no a una previsión nacional. El impacto real dependerá de la composición de los residuos, los contratos de explotación, los precios de los materiales recuperados y los sistemas de recogida de cada territorio.
El coste de los envases que quedan fuera del sistema
El CIWM identifica un problema adicional: algunos envases sujetos al sistema de depósito seguirán apareciendo en la recogida domiciliaria, comercial y de residuos abandonados en el entorno urbano. En esos casos, los ayuntamientos y las plantas de clasificación podrían continuar asumiendo los costes de recogida y tratamiento sin disponer de un mecanismo acordado para recuperar esos gastos.
El informe denomina a esta cuestión MRF gap, en referencia a la brecha económica y operativa que puede surgir entre el sistema de depósito y las instalaciones de recuperación de materiales.
La organización considera necesario definir antes de la entrada en funcionamiento del sistema cómo se identificarán y contabilizarán esos envases, quién será responsable de su gestión y cómo se compensarán los costes asociados. También reclama una coordinación entre las administraciones, los responsables del sistema de depósito, los ayuntamientos y los operadores de las plantas.
Cambios en la composición de los materiales recuperados
La retirada de determinados envases también puede modificar la composición de las fracciones que continúan llegando a las instalaciones. El informe señala, por ejemplo, que la disminución de las latas de bebidas de aluminio puede aumentar el peso relativo de otros productos metálicos, como los aerosoles, en la fracción restante.
En uno de los escenarios aportados por un operador, la proporción de aerosoles dentro de la producción metálica de la planta pasaría aproximadamente del 2 % al 9 %. Este cambio plantea cuestiones sobre la caracterización de los materiales, los códigos de residuos aplicables, las condiciones de autorización y las opciones de tratamiento.
El documento aclara que ese aumento no implica automáticamente que la fracción deba clasificarse como residuo peligroso. No obstante, reclama criterios coordinados de los organismos reguladores para que las instalaciones puedan gestionar los materiales de acuerdo con requisitos claros.
El efecto acumulado de las reformas sobre las instalaciones
El análisis no se limita al sistema de depósito. También considera la responsabilidad ampliada del productor, los cambios en la recogida separada de papel y cartón, la futura recogida de películas plásticas y flexibles y la incertidumbre sobre los costes vinculados a las emisiones de la incineración.
Estas medidas pueden alterar tanto la cantidad como la composición de los residuos que reciben las plantas. Para las instalaciones cuyos contratos de larga duración se basan en determinados volúmenes de entrada y en ingresos previstos por la venta de materiales, los cambios pueden obligar a revisar las condiciones económicas de explotación.
Por ello, el grupo de expertos pide evaluar conjuntamente los efectos de las distintas reformas, en lugar de analizar cada medida por separado. Entre sus recomendaciones figuran resolver los mecanismos de financiación y conciliación de los envases que queden fuera del sistema de depósito antes de octubre de 2027, establecer un reparto transparente de los riesgos en los contratos y reconocer las plantas de recuperación de materiales como infraestructuras ambientales esenciales.
El CIWM no concluye que estas instalaciones vayan a desaparecer, sino que su viabilidad dependerá de que los marcos normativo y comercial se adapten a los cambios en los flujos de residuos. La cuestión central es cómo distribuir los costes y ajustar los contratos para que la transición hacia nuevos sistemas de recogida no comprometa la capacidad operativa y financiera de las instalaciones existentes.